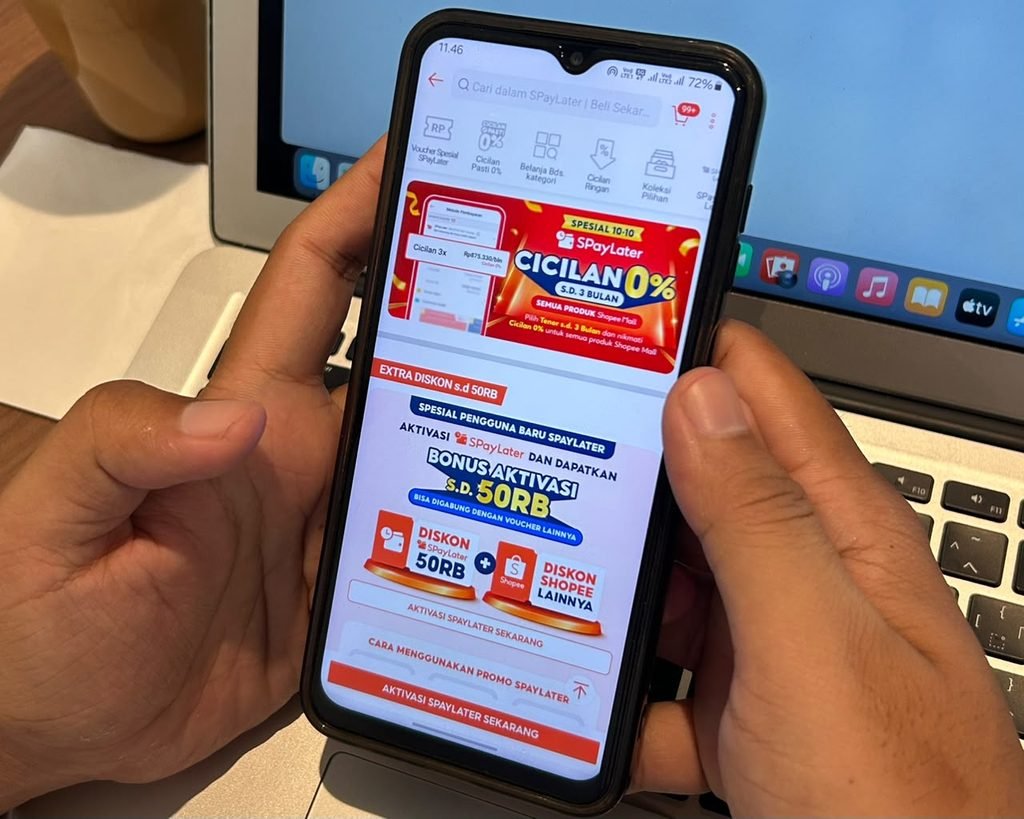
PURBALINGGA, SudutNalar – Fitur paylater pada aplikasi belanja daring semakin digandrungi generasi Z karena menawarkan kemudahan bertransaksi tanpa persyaratan yang rumit. Namun, kemudahan tersebut juga berpotensi mendorong perilaku belanja impulsif yang dapat mengganggu kondisi finansial generasi muda.
Fenomena ini salah satunya dipicu oleh rendahnya literasi keuangan. Banyak pengguna kesulitan membedakan kebutuhan dan keinginan sehingga terdorong berbelanja demi memenuhi gaya hidup. Jika tidak dikelola dengan baik, perilaku konsumtif dapat menguras pendapatan bulanan dan mengganggu kemampuan membayar kewajiban.
Tunggakan paylater juga berpotensi memengaruhi riwayat kredit dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK). Kondisi tersebut dapat mempersulit akses terhadap layanan keuangan pada masa mendatang.
Selain berdampak secara finansial, pengguna yang gagal membayar utang paylater juga rentan mengalami tekanan psikologis dan sosial. Penumpukan tagihan serta penagihan utang dapat memicu rasa malu dan membuat seseorang menarik diri dari lingkungan sosial. Dalam kondisi tertentu, tekanan tersebut juga dapat meningkatkan risiko gangguan kesehatan mental, seperti depresi.
Guru Ekonomi, Henny Saraswati, mengatakan banyak pengguna belum menyadari adanya bunga dan biaya administrasi yang harus dibayarkan dalam penggunaan paylater.
“Paylater itu bukan barang gratis, tetapi hanya menunda waktu pembayarannya. Jangan membeli barang jika tidak sanggup membayarnya secara tunai,” ujar Henny.
Menurut dia, sekolah memiliki peran penting dalam memberikan edukasi keuangan kepada siswa. Pemahaman mengenai skala prioritas dan pengelolaan uang perlu ditanamkan sejak dini agar siswa dapat mengambil keputusan finansial secara bijak.
“Sekolah dapat bekerja sama dengan OJK atau Bank Indonesia untuk memberikan edukasi kepada para siswa agar bijak dalam menggunakan fitur paylater,” katanya.
Sementara itu, bagi masyarakat yang telanjur terlilit utang paylater, Henny mengimbau agar tidak menambah pinjaman baru. Utang sebaiknya didata dan diprioritaskan berdasarkan nominal serta jatuh temponya, kemudian dilunasi secara bertahap sesuai kemampuan.
Penulis: Zulfa Nur Auliya
Editor: Zidan Diyaaul Haq